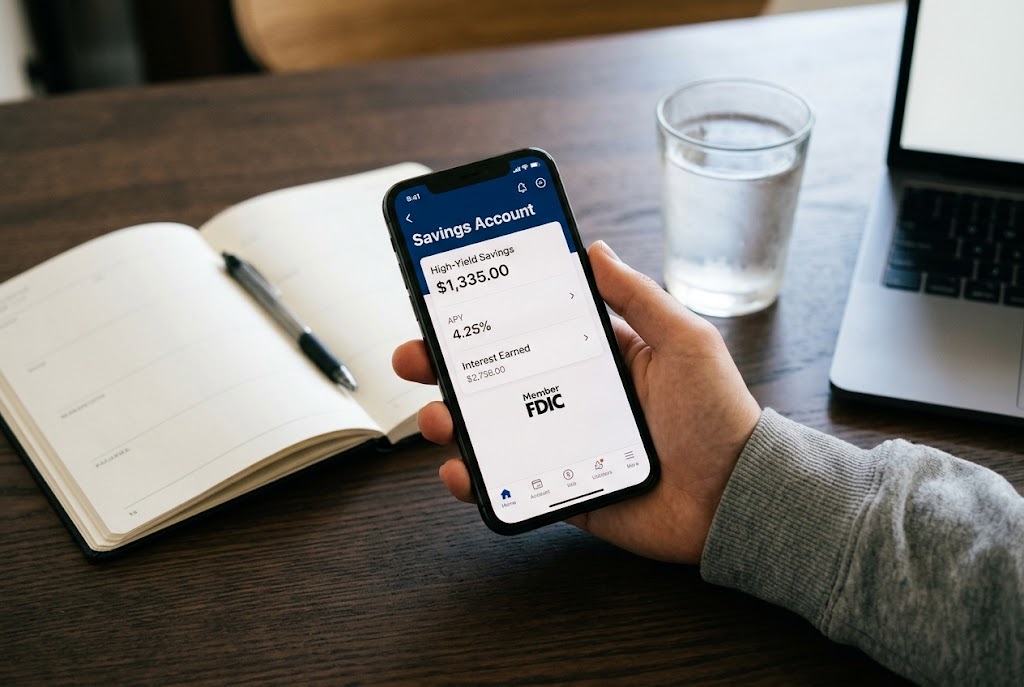
미국에서 생활하면서 달러를 모으다 보면 가장 먼저 마주하는 고민이 있습니다. *"주식이나 ETF에 투자하자니 원금 손실 위험이 두렵고, 그렇다고 체킹 계좌에 그냥 두자니 물가 상승에 돈 가치가 떨어지는 것 같아 아깝다"*는 생각입니다.
실제로 체이스(Chase)나 뱅크오브아메리카(Bank of America) 같은 미국 대형 오프라인 은행의 일반 저축 계좌(Savings Account) 이자율은 연 0.01%~0.04% 수준에 불과합니다. 1만 달러를 1년 동안 넣어둬도 손에 쥐는 이자가 1~4달러 남짓이라는 뜻입니다.
원금을 100% 안전하게 지키면서도 시중 금리 혜택을 온전히 누릴 수 있는 가장 현실적인 대안이 바로 HYSA(High-Yield Savings Account, 고금리 저축 계좌)입니다. 미국 실생활에서 직접 체감한 HYSA의 기본 원리와 안전장치, 대표적인 인터넷 전문은행별 특징을 정리해 드립니다.
1. HYSA(고금리 저축 계좌)란 무엇이고, 왜 이자가 높을까?
HYSA는 일반 은행의 저축 계좌와 동일하게 입출금이 자유롭지만, 이자율(APY)은 전국 평균 대비 수 배에서 수십 배 높은 계좌를 말합니다.
오프라인 지점이 없는 디지털 운영 구조
기존 대형 은행은 전국에 수천 개의 지점(Branch)을 유지하고 수많은 직원을 고용하는 데 막대한 고정비가 듭니다. 반면 온라인 중심의 인터넷 전문은행은 지점 운영비, 임대료, 유지관리비를 대폭 절감하고, 이렇게 아낀 비용을 고객의 예금 이자(APY)로 돌려주는 구조를 취합니다.
- 복리(Compound Interest)의 마법: 대부분의 HYSA는 이자가 매일 일할 계산(Daily Compounding)되어 매달 계좌로 자동 입금됩니다. 붙은 이자에 다시 이자가 붙는 구조라 장기적인 비상금 파킹에 매우 유리합니다.
- 자유로운 유동성: CD(양도성예금증서)처럼 만기까지 돈이 묶이지 않으며, 필요할 때 주 체킹 계좌로 손쉽게 이체해 쓸 수 있습니다.
2. 내 돈은 안전할까? 은행이 법적으로 보장하는 것 (FDIC 보험)
투자 상품과 저축 상품의 가장 결정적인 차이는 원금 보장 여부입니다. 주식이나 펀드는 시장 하락 시 원금 손실을 감수해야 하지만, 정식 인가된 미국 은행의 HYSA는 법적인 보호를 받습니다.
미국 연방예금보험공사(FDIC) 보장
미국 정부 기관인 FDIC(Federal Deposit Insurance Corporation)는 은행이 파산하더라도 예금자의 자산을 법적으로 지급 보장합니다.
- 보장 한도: 예금자 1인당, 금융기관당 최대 $250,000까지 원금과 누적 이자를 100% 보호합니다.
- 부부 공동 계좌(Joint Account): 명의자가 2명인 공동 계좌의 경우 최대 $500,000까지 보호 한도가 늘어납니다.
실전 팁: 인터넷 은행을 선택할 때는 반드시 웹사이트 하단에 "Member FDIC" 마크가 있는지 확인해야 합니다. 핀테크 앱 중에는 자체 은행 면허 없이 외부 은행과 제휴하는 곳도 있으므로, 정식 FDIC 인가 은행이나 공식 파트너십 구조인지 체크하는 것이 안전합니다.
3. 대표적인 미국 HYSA 인터넷 전문은행 비교 & 금리 현황
미국 금융 시장 환경에 따라 변동되지만, 주요 인터넷 전문은행들은 연 3%대 중반에서 4%대 초반 수준의 경쟁력 있는 연이율(APY)을 제공하고 있습니다.
| 은행 및 상품명 | 대표 특징 및 장점 | 최저 예치금 / 수수료 |
| Marcus by Goldman Sachs | 골드만삭스 기반의 높은 신뢰도, 군더더기 없는 깔끔한 UI와 빠른 송금 | 최저 입금액 없음 / 월 수수료 $0 |
| Ally Bank | 저축 목표별 '버킷(Buckets)' 쪼개기 기능, 24시간 한국어 통역 지원 가능 고객센터 | 최저 입금액 없음 / 월 수수료 $0 |
| Capital One 360 Performance | 대형 은행의 인프라(Capital One Café 등)와 온라인 고금리 혜택의 결합 | 최저 입금액 없음 / 월 수수료 $0 |
| CIT Bank (Platinum Savings) | 고액 예치자(보통 $5,000 이상) 대상 최상위권 금리 제공 | $100 개설 최소금액 / 월 수수료 $0 |
어떤 은행을 선택하는 것이 좋을까?
- 목돈을 깔끔하게 굴리고 싶다면: 복잡한 조건 없이 대형 투자은행의 안정성을 갖춘 Marcus나 Capital One이 무난합니다.
- 용도별로 자금을 나누어 관리하고 싶다면: 비상금, 여행 경비, 자동차 세금 등 가상 통장을 최대 10개까지 나눌 수 있는 Ally Bank의 버킷 기능이 유용합니다.
- 약간이라도 더 높은 금리를 원한다면: 최소 잔액 요건($5,000 등)을 충족할 수 있는 경우 CIT Bank 계열의 고금리 티어를 고려해 볼 만합니다.
4. 미국 거주자가 HYSA를 개설할 때 알아둘 실전 주의사항
- 변동 금리(Variable Rate): HYSA의 APY는 고정 금리가 아닙니다. 미 연방준비제도(Fed)의 기준금리 정책에 따라 시장 금리가 내려가면 예금 이율도 함께 조정됩니다. 만약 1년 이상 확실히 쓰지 않을 돈을 확정 금리로 묶어두고 싶다면 CD(양도성예금증서)가 더 적합할 수 있습니다.
- 세금 보고 (Form 1099-INT): 1년 동안 받은 이자 수익이 $10 이상이면 은행에서 1월 말경 1099-INT 서식을 발송합니다. 이자 소득은 일반 소득세(Ordinary Income Tax) 과세 대상이므로 다음 해 봄 세금 보고(Tax Return) 시 누락 없이 신고해야 합니다.
- 송금 소요 시간: 기존 주거래 오프라인 체킹 계좌에서 온라인 은행으로 ACH 계좌 이체를 진행할 때 영업일 기준 약 1~3일 정도 소요됩니다. 따라서 병원비나 긴급 생활비 등 즉각 써야 하는 당일 유동 자금 1~2개월 치는 기존 체킹 계좌에 남겨두는 배분이 좋습니다.
결론
사실 저도 처음 인터넷 은행 계좌를 개설할 때는 '과연 안전할까?' 하는 마음에 걱정이 앞섰습니다. 하지만 1년 넘게 직접 이용해 보니, 기존 오프라인 대형 은행과 다를 바 없이 안전하고 편리하다는 것을 체감하고 있습니다.
재테크의 시작은 무리하게 위험 자산에 뛰어드는 것이 아니라, 내가 가진 현금의 가치를 지키는 시스템을 구축하는 데 있습니다.
현재 체킹 계좌에 수개월 치 비상금이 잠자고 있다면, 단 15분 정도의 온라인 계좌 개설 절차를 통해 연 3~4%대의 안정적인 달러이자를 매달 계좌에 차곡차곡 쌓아보시기 바랍니다.