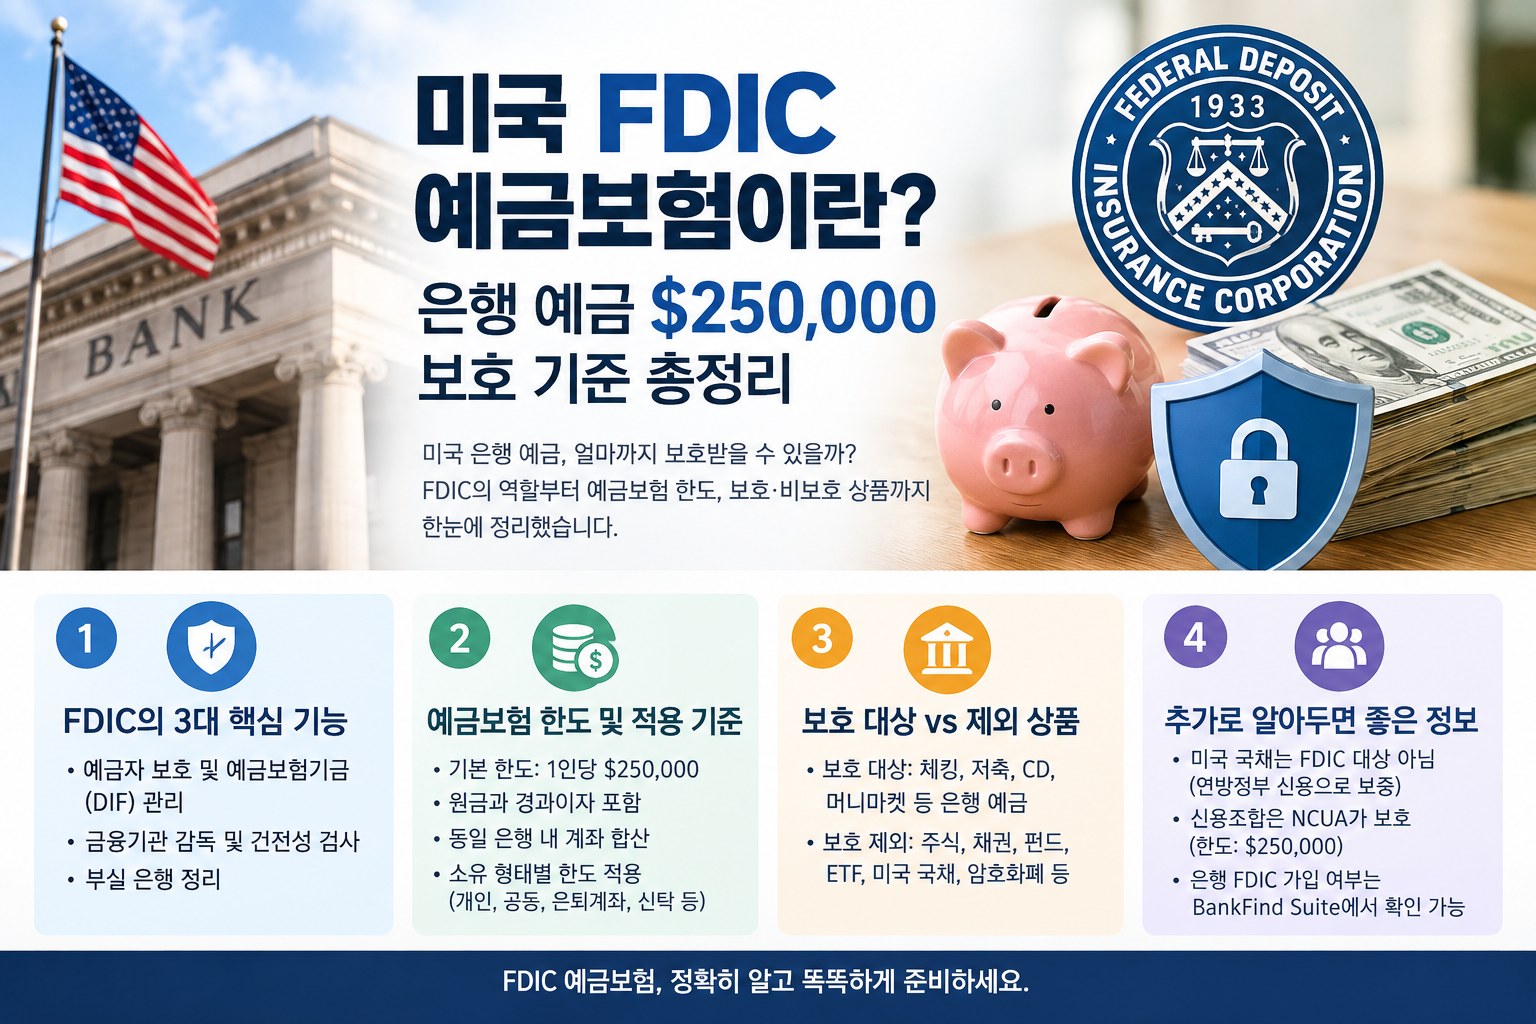
미국에서 은행을 이용하다 보면 FDIC(Federal Deposit Insurance Corporation, 연방예금보험공사)라는 문구를 자주 접하게 됩니다. 특히 은행 계좌에 상당한 금액을 보유하고 있거나 여러 개의 예금계좌를 운영하고 있다면 FDIC 예금보험이 어떤 방식으로 적용되는지 알아두는 것이 중요합니다.
FDIC는 미국 은행 시스템의 예금자를 보호하기 위해 설립된 독립 연방기관입니다. 1933년 은행 위기 이후 예금자 보호를 위한 제도로 만들어졌으며, 현재는 FDIC 보험에 가입한 은행이 문을 닫는 경우 일정 요건과 한도 내에서 예금을 보호하는 역할을 담당하고 있습니다.
이번 글에서는 FDIC의 주요 역할부터 예금보험 한도, 보호되는 금융상품과 보호되지 않는 상품, 그리고 여러 계좌를 보유할 때 알아두어야 할 기본적인 기준까지 차례로 살펴보겠습니다.
1. FDIC는 어떤 기관인가?
FDIC의 가장 중요한 역할은 은행이 파산하더라도 일정 한도까지 예금자를 보호하는 것입니다.
FDIC 보험은 별도로 신청해서 가입하는 일반적인 보험과는 다릅니다. FDIC 보험에 가입한 은행에서 적격 예금상품을 이용하면 해당 예금에 대해 보험이 적용됩니다.
FDIC의 역할은 크게 세 가지로 이해할 수 있습니다.
첫째, 예금보험 제공
FDIC 보험에 가입한 은행이 파산하는 경우 보험 한도 내의 적격 예금을 보호합니다.
현재 기본적인 FDIC 예금보험 한도는 예금자 1인당, 보험 가입 은행 1곳당, 계좌 소유권 유형별로 $250,000입니다.
중요한 점은 단순히 은행에 맡긴 돈의 총액만으로 보험 한도를 계산하지 않는다는 것입니다. 같은 은행에서 동일한 소유권 유형에 속하는 여러 계좌는 합산하여 계산합니다.
예를 들어 한 사람이 같은 은행에 다음과 같이 예금했다고 가정해 보겠습니다.
- 체킹 계좌: $50,000
- 저축 계좌: $100,000
- CD: $150,000
세 계좌가 모두 동일한 소유권 유형에 해당한다면 총 $300,000으로 계산될 수 있습니다. 이 경우 기본 보험한도인 $250,000을 초과하는 $50,000은 기본적인 FDIC 보험 범위 밖에 놓일 수 있습니다.
따라서 계좌가 여러 개 있다는 이유만으로 각각 $250,000씩 보호되는 것은 아닙니다.
둘째, 은행 감독과 건전성 관리
FDIC는 모든 미국 은행을 동일한 방식으로 감독하는 기관은 아니지만, 특히 연방준비제도(Federal Reserve)나 통화감독청(OCC)의 주요 감독 대상과 구분되는 FDIC 보험 가입 주정부 인가 비회원은행(state nonmember banks) 등에 대해 중요한 감독 역할을 수행합니다.
은행의 재무상태와 위험관리 등을 점검하고 금융기관의 안전성과 건전성을 유지하기 위한 감독 업무에도 참여합니다.
셋째, 부실은행 정리
은행이 파산하거나 영업을 계속하기 어려운 상황이 발생하면 FDIC는 예금보험기관이면서 동시에 파산은행의 Receiver(정리기관) 역할을 수행할 수 있습니다.
이 과정에서 다른 은행이 파산은행의 예금과 일부 자산을 인수하는 방식이 활용될 수 있으며, 필요한 경우 파산은행의 자산을 정리하고 채권자에 대한 절차를 진행합니다.
따라서 FDIC는 단순히 예금보험금을 지급하는 기관을 넘어 은행 파산 이후 금융 시스템의 혼란을 줄이는 역할도 수행합니다.
2. FDIC 예금보험의 기본 한도는 얼마인가?
FDIC를 이해할 때 가장 먼저 기억해야 할 숫자가 바로 $250,000입니다.
기본 원칙은 다음과 같습니다.
예금자 1인당 + 보험 가입 은행 1곳당 + 소유권 유형별 $250,000
여기서 중요한 것은 '계좌 하나당 $250,000'이 아니라는 점입니다.
예를 들어 한 사람이 동일한 은행에서 개인 명의의 체킹 계좌와 저축 계좌를 각각 $150,000씩 가지고 있다면 총 $300,000이 됩니다. 동일한 소유권 유형에 해당한다면 두 계좌가 합산되어 보험한도가 계산됩니다.
또한 FDIC 보험은 일반적으로 은행이 파산한 시점의 원금과 그 시점까지 발생한 이자를 보험한도 내에서 보호합니다.
다른 은행에 예금하면 어떻게 될까?
은행이 서로 다르면 별도로 계산됩니다.
예를 들어 다음과 같이 자금을 보유하고 있다고 가정해 보겠습니다.
- A은행 개인 예금: $250,000
- B은행 개인 예금: $250,000
각 은행이 FDIC 보험 가입기관이고 다른 보험 적용 조건을 충족한다면 각각의 은행에 대해 별도의 보험한도가 적용될 수 있습니다.
따라서 상당한 현금을 보유하고 있는 경우에는 은행의 수뿐 아니라 계좌의 소유권 유형까지 함께 확인하는 것이 중요합니다.
3. 계좌 소유권에 따라 보험한도가 달라질 수 있다
FDIC는 예금의 소유권 유형을 여러 가지 범주로 구분합니다.
대표적인 유형은 다음과 같습니다.
개인 단독계좌(Single Account)
한 사람이 소유하는 일반적인 개인 예금계좌입니다.
기본적으로 한 명의 예금자가 동일한 보험 가입 은행에서 해당 소유권 유형으로 보유한 예금은 합산하여 최대 $250,000까지 보험이 적용됩니다.
체킹, 저축, CD 등을 여러 개 가지고 있더라도 동일한 소유권 범주라면 각각 $250,000씩 적용되는 것은 아닙니다.
공동계좌(Joint Account)
두 명 이상의 사람이 공동으로 소유하는 계좌입니다.
FDIC 규정상 요건을 충족하는 공동계좌는 공동소유자 각각에 대해 기본적으로 $250,000의 보험한도가 적용될 수 있습니다.
예를 들어 부부가 적격 공동계좌를 소유하고 있다면 일반적인 경우 해당 공동계좌에 대해 최대 $500,000까지 보험 적용이 가능할 수 있습니다.
다만 공동계좌라고 해서 무조건 $500,000이 보장되는 것은 아니므로 계좌의 소유권과 공동소유자의 조건을 확인해야 합니다.
특정 은퇴계좌(Certain Retirement Accounts)
일정한 IRA 등 FDIC 규정에 해당하는 은퇴계좌도 별도의 소유권 범주로 분류될 수 있으며, 기본 보험한도는 예금자 1인당 $250,000입니다.
다만 IRA 전체 자산이 FDIC 보험 대상이라는 의미는 아닙니다. IRA 안에 어떤 금융상품이 들어 있는지가 중요합니다.
예를 들어 FDIC 보험 가입 은행의 예금상품이 들어 있다면 예금보험 대상이 될 수 있지만, 주식이나 뮤추얼펀드 등이 들어 있다면 FDIC 예금보험의 대상이 아닙니다.
신탁계좌(Trust Accounts)
일정한 요건을 충족하는 취소가능 신탁(Revocable Trust)이나 기타 신탁계좌는 별도의 FDIC 소유권 범주에 따라 보험한도가 계산될 수 있습니다.
특히 수혜자(Beneficiary)의 수와 요건에 따라 보험 적용 범위가 달라질 수 있으므로 고액의 예금을 신탁계좌에 보유하고 있다면 단순히 계좌 이름만 보고 보험한도를 판단해서는 안 됩니다.
4. 어떤 금융상품이 FDIC 보호 대상인가?
FDIC 보험의 핵심은 은행에 있는 모든 금융상품을 보호하는 것이 아니라 '예금(deposit)'을 보호한다는 것입니다.
대표적인 보호 대상 예금상품에는 다음과 같은 것들이 있습니다.
- Checking Account
- Savings Account
- Money Market Deposit Account(MMDA)
- Certificate of Deposit(CD)
- 일부 Time Deposit
- 은행이 발행한 Cashier's Check
- Money Order 등 일부 공식 지급수단
고금리 저축계좌인 HYSA(High-Yield Savings Account)도 FDIC 보험 가입 은행의 예금상품으로 제공되는 경우에는 일반적인 저축계좌와 마찬가지로 FDIC 보험 적용 대상이 될 수 있습니다.
따라서 '고금리'라는 이유만으로 FDIC 보호에서 제외되는 것은 아닙니다. 중요한 것은 해당 상품이 실제로 FDIC 보험 가입 은행의 예금상품인지 여부입니다.
5. FDIC가 보호하지 않는 금융상품도 있다
은행에서 판매하거나 은행을 통해 구입했다는 이유만으로 모든 금융상품이 FDIC 보험 대상이 되는 것은 아닙니다.
대표적인 비보호 상품은 다음과 같습니다.
- 주식(Stocks)
- 회사채 및 기타 채권(Bonds)
- 뮤추얼펀드(Mutual Funds)
- 머니마켓 뮤추얼펀드(Money Market Mutual Funds)
- ETF
- 연금상품(Annuities)
- 생명보험(Life Insurance)
- 지방채 등 일부 증권(Municipal Securities)
- 미국 국채(Treasury Bills, Notes, Bonds)
- 가상자산(Crypto Assets)
- 대여금고(Safe Deposit Box) 및 그 안의 내용물
특히 머니마켓 예금계좌(MMDA)와 머니마켓 뮤추얼펀드(MMF)는 이름이 비슷하지만 전혀 다른 상품입니다.
MMDA는 은행의 예금상품이므로 FDIC 보험 대상이 될 수 있지만, MMF는 투자상품이므로 FDIC 예금보험 대상이 아닙니다.
이 차이는 금융상품을 선택할 때 반드시 확인해야 할 부분입니다.
6. 미국 국채는 FDIC 보험 대상이 아니면 위험한 것일까?
미국 국채는 FDIC 보험 대상이 아닙니다.
그러나 이것은 미국 국채가 FDIC 보험과 같은 방식으로 보장된다는 의미가 아니라, 미국 연방정부의 신용과 지급 의무에 의해 뒷받침되는 별도의 금융상품이라는 의미입니다.
따라서 FDIC 예금보험과 미국 국채의 정부 보증 구조를 동일한 것으로 이해해서는 안 됩니다.
또한 은행이나 증권회사에서 금융상품을 구입할 때에는 해당 상품의 법적 성격을 확인하는 것이 중요합니다.
7. 은행에 $250,000 이상을 보유하고 있다면 무엇을 확인해야 할까?
예금액이 $250,000을 넘는다고 해서 반드시 모든 초과금액이 보험 대상에서 제외되는 것은 아닙니다.
FDIC는 서로 다른 소유권 범주에 대해서 별도의 보험한도를 적용할 수 있습니다.
예를 들어 한 가정이 개인계좌, 공동계좌, 특정 은퇴계좌 등을 적절한 조건으로 보유하고 있다면 하나의 FDIC 보험 가입 은행에서도 전체 보험 적용액이 $250,000보다 커질 수 있습니다.
그러나 단순히 계좌를 여러 개 만드는 것만으로 보험한도가 자동으로 증가하는 것은 아닙니다.
따라서 예금액이 큰 경우에는 다음 사항을 확인하는 것이 좋습니다.
- 해당 은행이 FDIC 보험 가입기관인지 확인합니다.
- 각각의 계좌가 어떤 소유권 범주에 해당하는지 확인합니다.
- 동일한 소유권 범주의 계좌를 합산합니다.
- 원금뿐 아니라 발생한 이자까지 고려합니다.
- $250,000을 초과하는 금액이 있다면 다른 소유권 범주 또는 다른 FDIC 보험 가입 은행을 활용할 수 있는지 검토합니다.
- FDIC의 공식 예금보험 계산 도구를 활용해 실제 보험 적용 범위를 확인합니다.
8. FDIC와 NCUA는 어떻게 다른가?
미국에서는 은행과 신용조합의 예금자 보호기관이 다릅니다.
일반적으로 은행(Bank)의 경우 FDIC가 예금보험을 담당하고, 연방보험에 가입한 신용조합(Federally insured Credit Union)은 NCUA(National Credit Union Administration)의 NCUSIF(National Credit Union Share Insurance Fund)를 통해 예금과 유사한 조합원 지분(share)을 보호합니다.
연방보험에 가입한 신용조합의 기본적인 보호한도 역시 일반적으로 1인당, 기관당, 소유권 유형별 $250,000입니다.
따라서 은행인지 신용조합인지에 따라 보호기관의 이름은 다르지만, 기본적인 보호한도는 동일한 수준입니다.
결론: 미국에서 은행 예금을 관리한다면 FDIC부터 확인해야 한다
FDIC 예금보험은 미국 금융생활에서 기본적으로 알아두어야 할 제도 가운데 하나입니다.
가장 중요한 내용은 “FDIC 보험은 은행에 있는 모든 금융자산을 보호하는 것이 아니라, FDIC 보험에 가입한 금융기관의 적격 예금상품을 정해진 한도 내에서 보호한다”는 것입니다.
특히 기본 보험한도인 예금자 1인당, 보험 가입 은행 1곳당, 소유권 유형별 $250,000이라는 기준을 이해하는 것이 중요합니다.
또한 체킹계좌와 저축계좌, CD는 같은 예금보험 체계 안에서 합산될 수 있는 반면, 주식·채권·뮤추얼펀드·ETF·미국 국채 등은 FDIC 예금보험 대상이 아닙니다.
은행에 상당한 금액을 보유하고 있다면 단순히 여러 계좌를 만드는 것보다 은행의 FDIC 가입 여부, 계좌의 소유권 유형, 금융상품의 종류, 전체 예금잔액을 함께 확인하는 것이 필요합니다.
FDIC의 공식 자료와 예금보험 계산 도구를 이용하면 자신의 예금이 어느 정도까지 보호되는지 보다 정확하게 확인할 수 있습니다.
※ 이 글은 FDIC의 공식 공개자료를 바탕으로 작성한 일반적인 금융정보이며, 개인의 금융·세금·상속 상황에 대한 개별적인 금융자문을 대신하지 않습니다.